04 de maio de 2026
Queda da Selic: efeito na proposta de financiamento
Queda da Selic e financiamento: o efeito depende da proposta
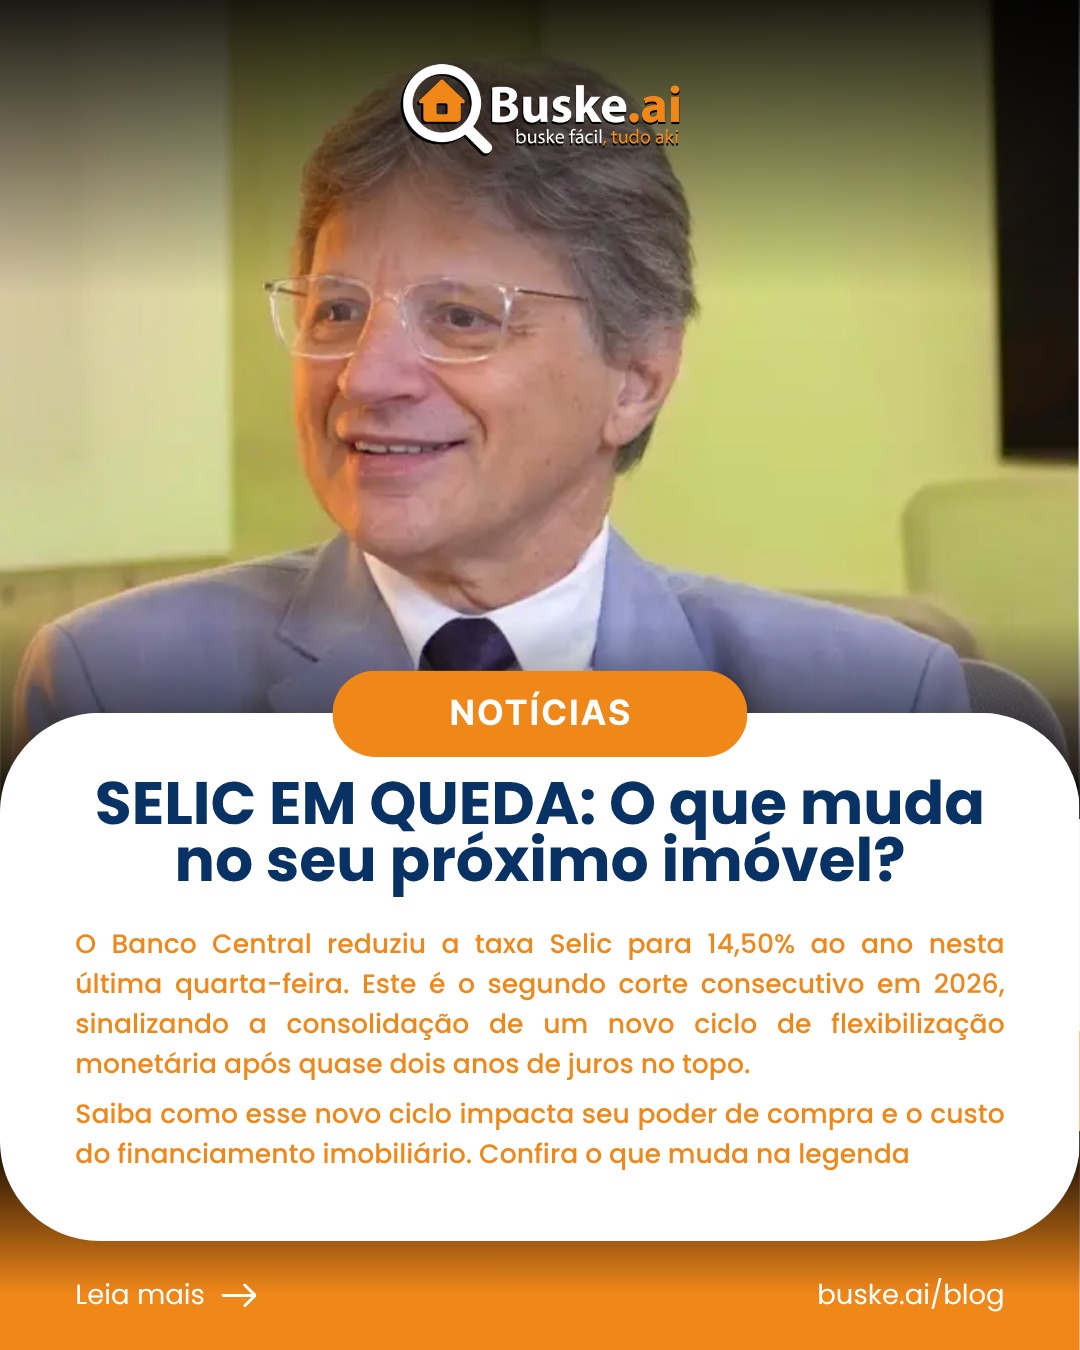
Na reunião de 29 de abril de 2026, o Copom reduziu a Selic em 0,25 ponto percentual, para 14,50% ao ano. A decisão foi tomada em um cenário de incerteza, conforme a ata do Banco Central.
Uma redução da taxa básica pode influenciar o custo do crédito, mas não define sozinha a taxa de um financiamento imobiliário. Prazo, entrada, fonte de recursos, risco de crédito e condições da instituição também entram na proposta.
Para entender o efeito no seu orçamento, compare simulações com o mesmo valor financiado e prazo. Examine o CET e os indexadores, além da parcela inicial. Não há base, no conteúdo examinado, para prometer 20% a mais de crédito com a mesma renda.
A decisão de comprar também depende do preço do imóvel, das despesas de aquisição e da sua reserva financeira. Uma trajetória de queda de juros não garante renda de aluguel, aumento de liquidez ou valorização futura. Use a mudança de cenário para revisar contas, sem presumir que comprar antes das próximas reuniões trará o melhor retorno.
Fontes e referências:
- www.bcb.gov.br
Publicação do Buske.ai originalmente divulgada nas redes sociais. A data exibida identifica a publicação original; eventos e condições comerciais podem ter datas próprias. Confira as fontes citadas e as condições atuais.
Ver no InstagramNa reunião de 29 de abril de 2026, o Copom reduziu a Selic em 0,25 ponto percentual, para 14,50% ao ano. A decisão foi tomada em um cenário de incerteza, conforme a ata do Banco Central.
Uma redução da taxa básica pode influenciar o custo do crédito, mas não define sozinha a taxa de um financiamento imobiliário. Prazo, entrada, fonte de recursos, risco de crédito e condições da instituição também entram na proposta.
Para entender o efeito no seu orçamento, compare simulações com o mesmo valor financiado e prazo. Examine o CET e os indexadores, além da parcela inicial. Não há base, no conteúdo examinado, para prometer 20% a mais de crédito com a mesma renda.
A decisão de comprar também depende do preço do imóvel, das despesas de aquisição e da sua reserva financeira. Uma trajetória de queda de juros não garante renda de aluguel, aumento de liquidez ou valorização futura. Use a mudança de cenário para revisar contas, sem presumir que comprar antes das próximas reuniões trará o melhor retorno.
Fontes e referências:
- www.bcb.gov.br
Publicação do Buske.ai originalmente divulgada nas redes sociais. A data exibida identifica a publicação original; eventos e condições comerciais podem ter datas próprias. Confira as fontes citadas e as condições atuais.