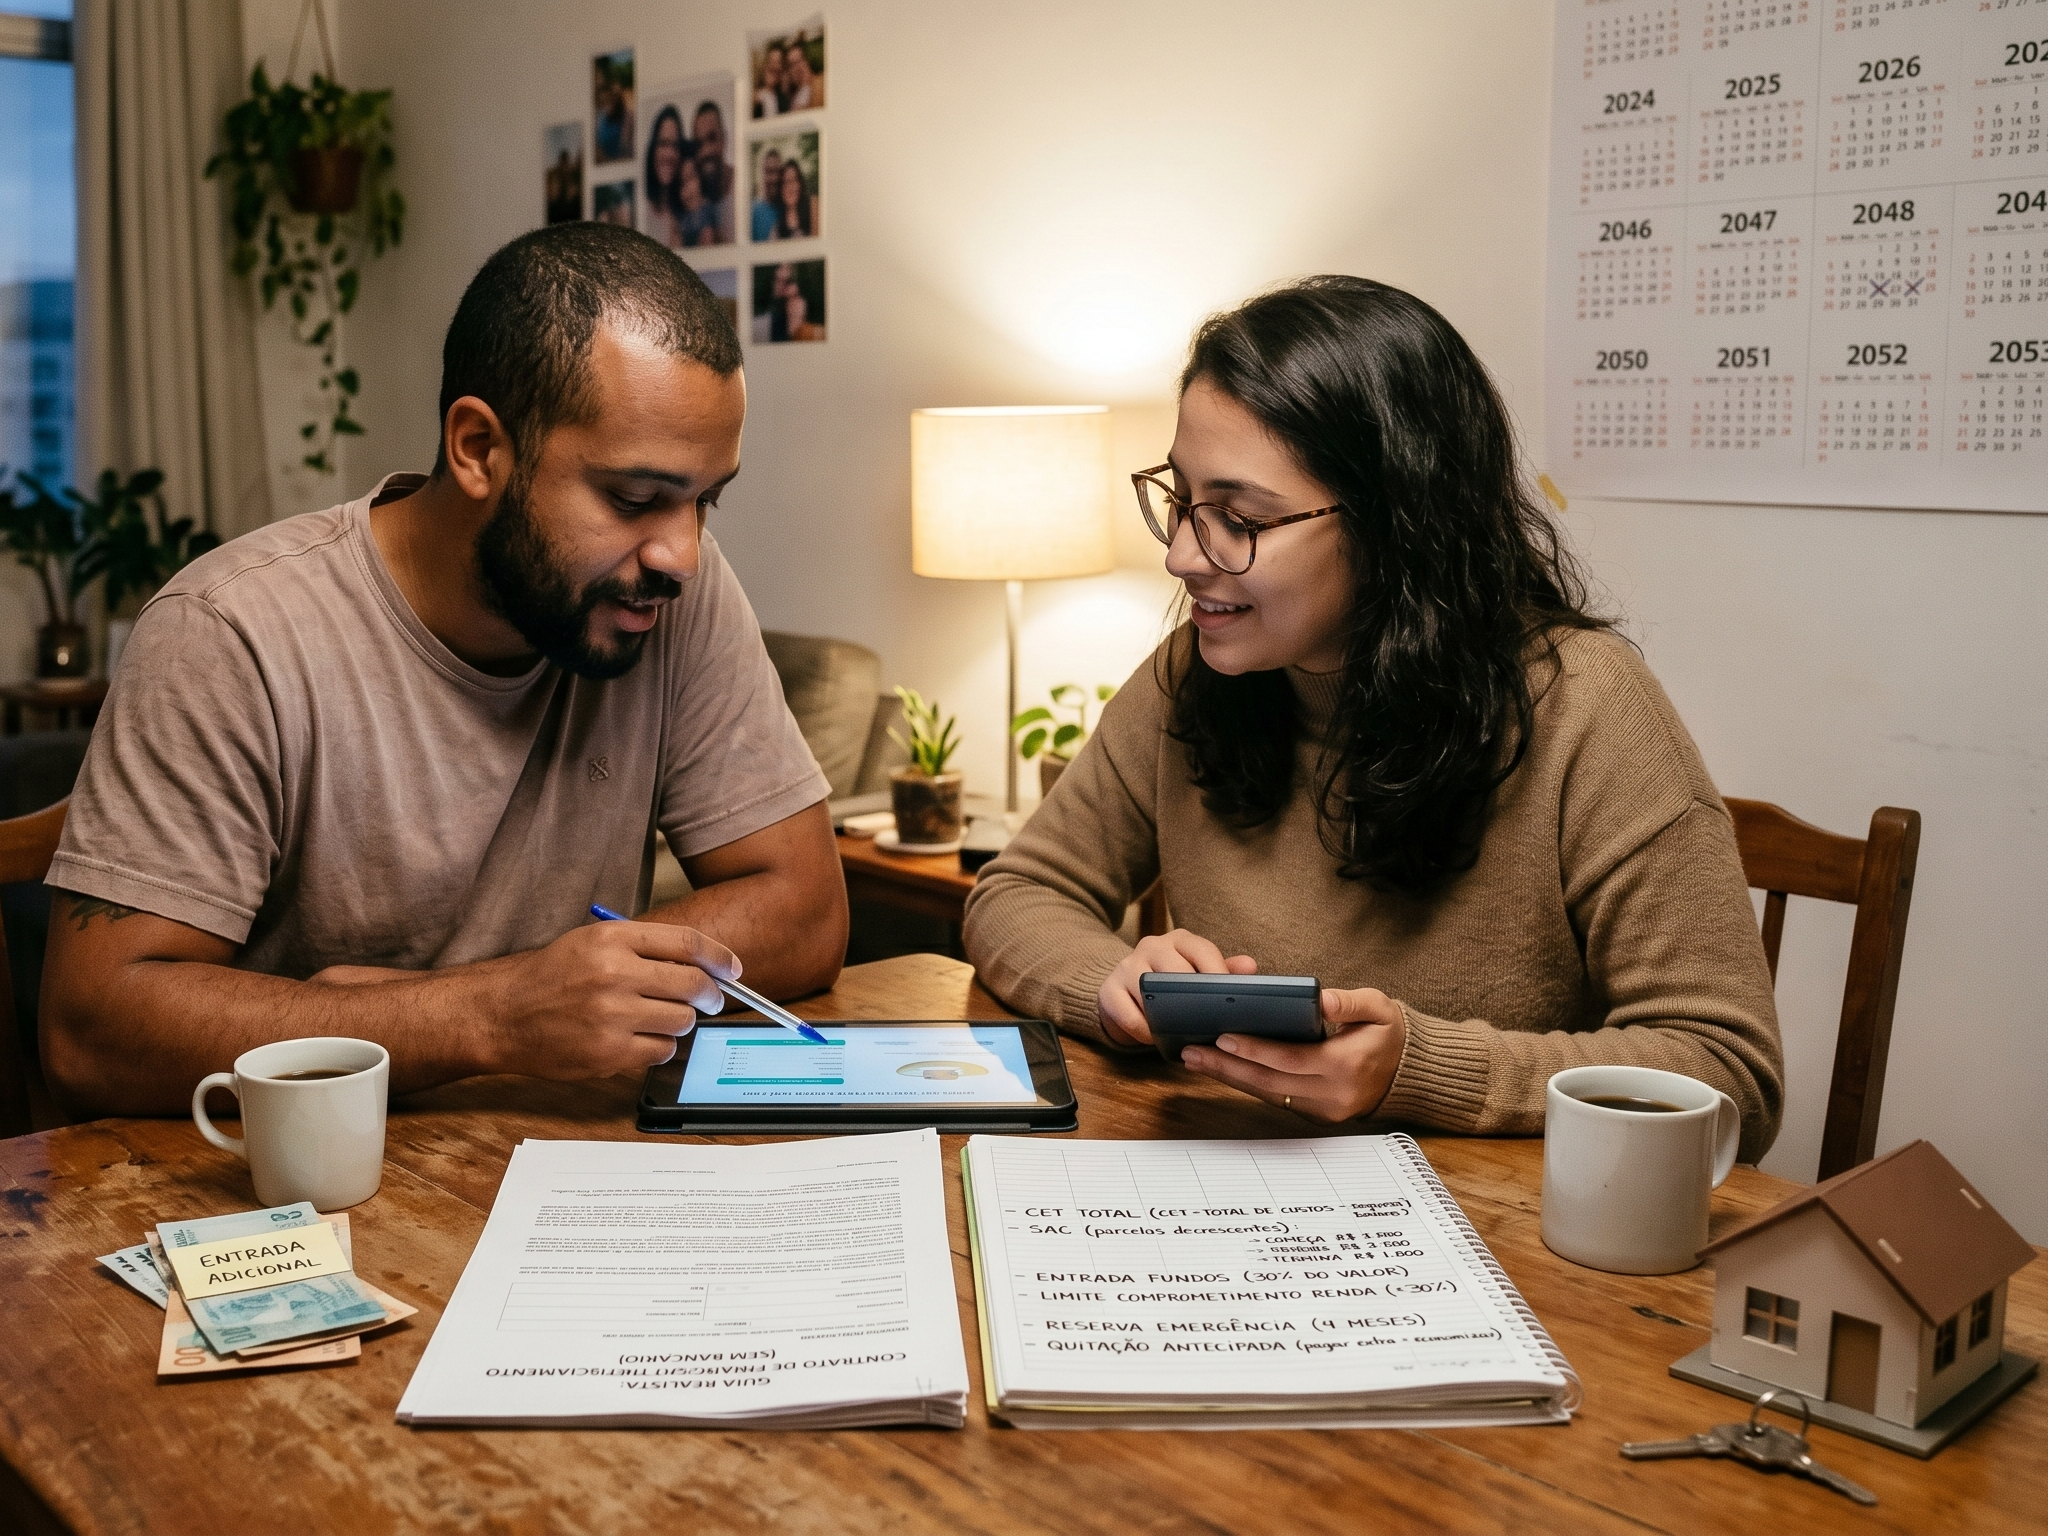
Financiar um imóvel é assumir uma dívida de longo prazo. Antes de escolher uma proposta, confira quanto precisa pagar de entrada, qual será o saldo financiado e como as prestações poderão mudar ao longo do contrato.
Entenda a amortização
Amortização é a parte do pagamento que reduz a dívida. Em um exemplo com juros fixos, sem atualização do saldo nem encargos adicionais, o SAC mantém constante a amortização e reduz os juros conforme o saldo cai. Na Tabela Price, a prestação financeira fica constante: a participação dos juros diminui e a da amortização aumenta ao longo do prazo.
Esses modelos não garantem que o boleto total permanecerá constante ou cairá em todos os meses. Correção contratual, seguros e outros encargos podem alterar o valor efetivamente cobrado. Peça a evolução das prestações e confira as premissas usadas pelo banco.
Compare o custo da operação
Analise o Custo Efetivo Total informado na proposta, além da taxa de juros, dos seguros, das tarifas e do índice de atualização previsto. Faça comparações com o mesmo valor financiado e prazo. Pergunte quais despesas estão incluídas na simulação e quais precisam ser pagas separadamente.
Planeje entrada e despesas da compra
A entrada exigida depende da instituição, da linha de crédito, do imóvel e da análise do comprador. Inclua no orçamento os tributos, os atos de cartório e outros custos aplicáveis ao seu caso. Consulte os valores locais e as condições do produto, em vez de assumir um percentual universal.
Preserve também uma reserva para imprevistos. A parcela aprovada pelo banco não substitui a avaliação do seu orçamento, com despesas familiares, condomínio, tributos e manutenção.
Simule antes de assumir o compromisso
Compare propostas de diferentes instituições, verificando prazo, atualização do saldo, seguros, exigências de renda e condições para uso de programas habitacionais. As condições oferecidas dependem do produto e da análise de crédito; uma mudança na Selic não assegura redução imediata da sua taxa.
Amortização e quitação antecipada
Segundo o Banco Central, a quitação antecipada de operações de crédito abrangidas pela regra permite redução proporcional dos juros e demais acréscimos. Os custos da liquidação não podem ser repassados à pessoa física como tarifa; a orientação do BC ressalva contratos anteriores a 10/12/2007 com cobrança regularmente prevista.
Solicite ao banco o saldo para quitação e a memória de cálculo. Para amortizações parciais, compare os efeitos sobre prazo e prestação conforme as opções do contrato.
Use essas informações para preparar perguntas e comparar propostas. A contratação depende de análise individual do imóvel, do crédito e dos documentos.